Bulletin de Paie
Lire et comprendre son bulletin de paie, ligne par ligne
Un vrai bulletin lu de haut en bas : salaire brut, cotisations, mutuelle, prélèvement à la source, net imposable, net social, remboursements, net payé et congés.
5 min de lecture
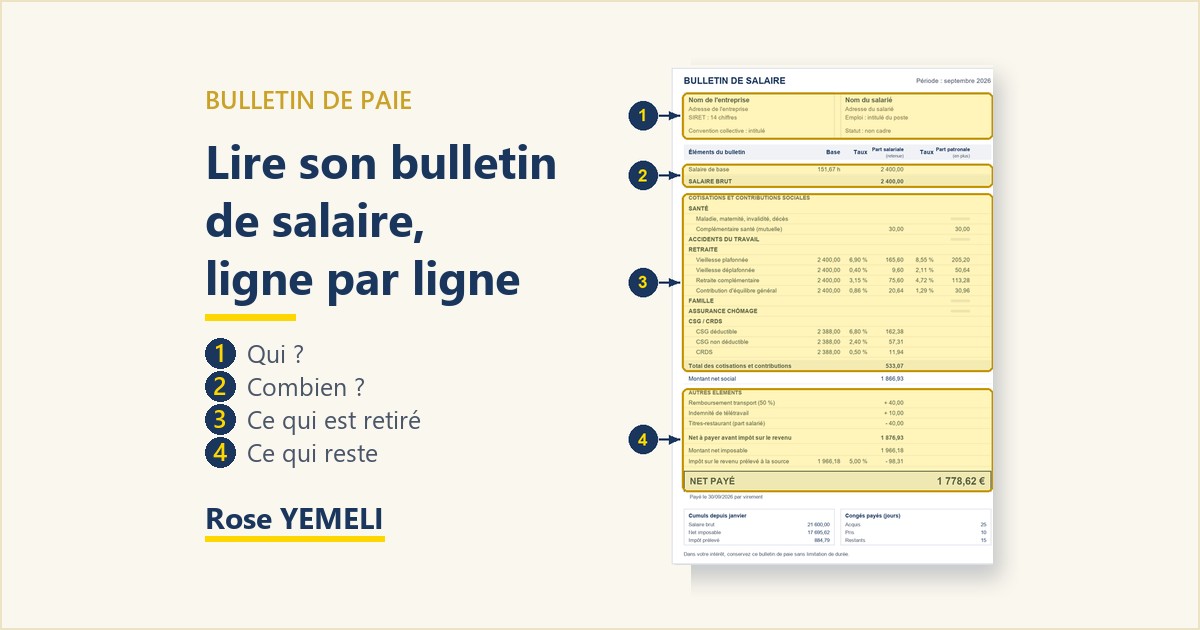
Bulletin d'exemple : salarié non cadre, 2 400 € bruts. Ouvrir en grand
Un bulletin se lit toujours de haut en bas, en quatre parties : qui , combien , ce qui est retiré et ce qui reste . Ce guide suit la vidéo, sur le même bulletin.
Guide pour les salariés · PDF de 19 pages
Cet article montre comment lire un bulletin. Le guide va plus loin : vérifier le sien ligne à ligne, les congés payés, le bulletin de sortie, un bulletin annoté, une FAQ complète et des tableaux pratiques.
Acheter le guide · 9 € TTC Lire l'extrait gratuit
La convention collective peut prévoir des primes, des congés ou des indemnités plus favorables que la loi.
Salaire de base + Primes, heures supplémentaires − Ce qui est déduit (absence) = Salaire brut
Le salaire de base est celui du contrat de travail. Le brut est le point de départ de tout le reste du bulletin. Dans l'exemple : 151,67 heures, 2 400,00 € bruts.
Une partie du brut finance la protection sociale, en cinq rubriques.
Deux colonnes : ce qui est retiré, les charges de l'employeur
Complémentaire santé (mutuelle) 30,00 30,00
Maladie, accidents du travail, famille, chômage — Employeur seul
Contribution d'équilibre général 20,64 30,96
La part salariale est retirée du salaire. La part patronale, les charges, est payée en plus par l'employeur : elle ne diminue pas le salaire. Certains taux dépendent de l'entreprise, comme ceux des accidents du travail ou de la mutuelle.
En euros. Hors Alsace-Moselle, où le salarié paie aussi une cotisation maladie. L'exemple ne chiffre pas les charges qui dépendent de l'entreprise.
La mutuelle d'entreprise est obligatoire ; l'employeur la finance au moins pour moitié. Une prévoyance s'y ajoute souvent, pour l'arrêt de travail, l'invalidité ou le décès. Les deux figurent dans la rubrique santé.
Deux contributions qui financent la protection sociale et sa dette. La CSG « non déductible » reste comptée dans le revenu imposable.
Toutes les retenues sont additionnées, puis retirées du brut. Les remboursements (partie 8) s'ajoutent avant l'impôt.
Impôts Calculent le taux selon les revenus et le foyer.
Employeur Applique le taux et reverse l'impôt.
L'employeur ne choisit pas le taux. Sans taux transmis, il applique un taux par défaut, selon le montant du salaire et non la situation familiale. Pour changer de taux, c'est auprès des impôts (espace particulier), pas de l'employeur. Le taux de 5 % sert d'exemple : chacun a le sien.
Net imposable (déclaré aux impôts) 1 966,18
L'employeur le déclare chaque mois aux impôts ; additionné sur l'année, il est prérempli dans la déclaration de revenus. Il diffère du net payé, et c'est normal : il compte la CSG non déductible, la CRDS et la mutuelle employeur, pas les remboursements.
Il sert au calcul du RSA et de la prime d'activité, et il est prérempli dans ces déclarations.
Titres-restaurant, part salarié − 40,00 €
Ce ne sont pas du salaire : dans certaines limites, ni cotisations ni impôt. La part des titres-restaurant payée par le salarié est retenue ici (10 titres de 8 €, moitié à sa charge).
La somme qui arrive sur le compte, à la date indiquée : 1 778,62 € le 30 septembre dans l'exemple.
Les calculs de l'exemple, ligne par ligne
Vieillesse plafonnée 2 400,00 × 6,90 % 165,60
Vieillesse déplafonnée 2 400,00 × 0,40 % 9,60
Retraite complémentaire 2 400,00 × 3,15 % 75,60
Contribution d'équilibre général 2 400,00 × 0,86 % 20,64
Mutuelle, part salarié montant prévu par le contrat de l'exemple 30,00
Base CSG et CRDS 2 400,00 × 98,25 % + 30,00 (mutuelle employeur) 2 388,00
CSG non déductible 2 388,00 × 2,40 % 57,31
Total retenu 165,60 + 9,60 + 75,60 + 20,64 + 30,00 + 162,38 + 57,31 + 11,94 533,07
Montant net social 2 400,00 − 533,07 1 866,93
Net à payer avant impôt 1 866,93 + 40,00 + 10,00 − 40,00 1 876,93
Montant net imposable 2 400,00 − 165,60 − 9,60 − 75,60 − 20,64 − 30,00 − 162,38 + 30,00 1 966,18
Impôt prélevé à la source 1 966,18 × 5 % (taux d'exemple) 98,31
Taux salariaux 2026 du régime général, salarié non cadre sous le plafond mensuel de la sécurité sociale (4 005 €). Montants arrondis au centime. Chaque bulletin dépend du contrat, de la convention collective et de la situation de chacun.
10. Les cumuls, les congés, la conservation
Brut 21 600,00 · net imposable 17 695,62 · impôt 884,79
Le bas du bulletin récapitule l'année (ici, neuf mois) et, souvent, les compteurs de congés payés. Une mention rappelle de garder le bulletin sans limite de durée.
Le brut ce qui est retiré l'impôt le net payé
Le bulletin se lit de haut en bas : le brut, ce qui est retiré, l'impôt, puis ce qui arrive sur le compte.
Guide pour les salariés · PDF de 19 pages
Pour passer de la lecture à la vérification de son propre bulletin : les cas qui sortent de cet exemple, les congés payés, le bulletin de sortie, un bulletin annoté, une FAQ complète et des tableaux pratiques.
Acheter le guide · 9 € TTC Lire l'extrait gratuit
Sur le blog, pour approfondir : le net imposable , le montant net social , les congés payés .
Sources officielles (relues le 4 octobre 2026)
Code du travail, article R3243-1 : mentions du bulletin de paie ; articles R3243-2 et R3243-5.
Service-Public, fiche de paie : rubriques des cotisations, montant net social, conservation sans limitation de durée.
Urssaf, taux du secteur privé : vieillesse, CSG, CRDS, assiette de 98,25 %.
Agirc-Arrco : retraite complémentaire et contribution d'équilibre général.
BOFiP, grilles du taux par défaut (BOI-IR-PAS-20-20-30-10 pour la règle) : taux appliqué sans taux transmis.
Service-Public, prélèvement à la source : taux personnalisé, taux par défaut, modification du taux.
caf.fr : montant net social prérempli pour le RSA et la prime d'activité.